Troškovno učinkovitost kroz učinkovitost proizvodnje
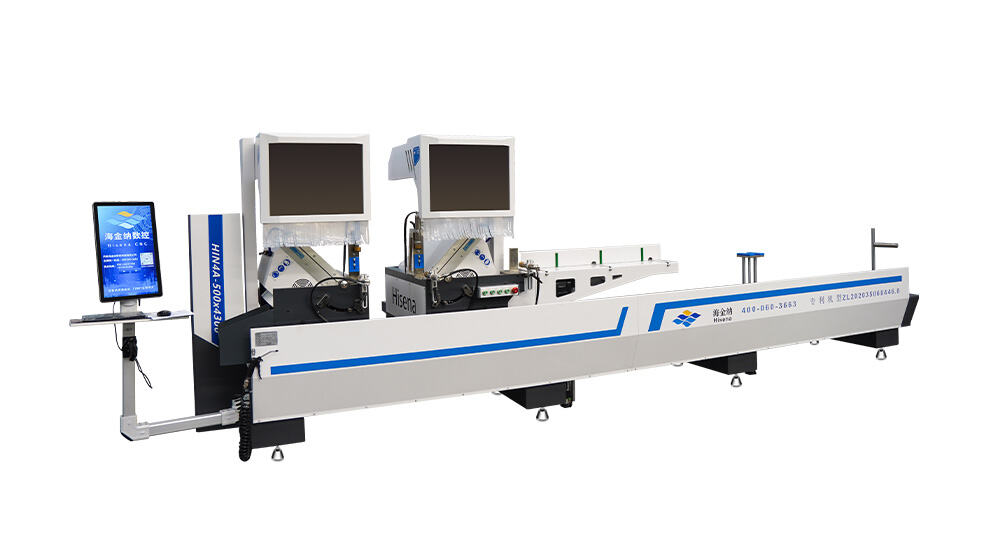
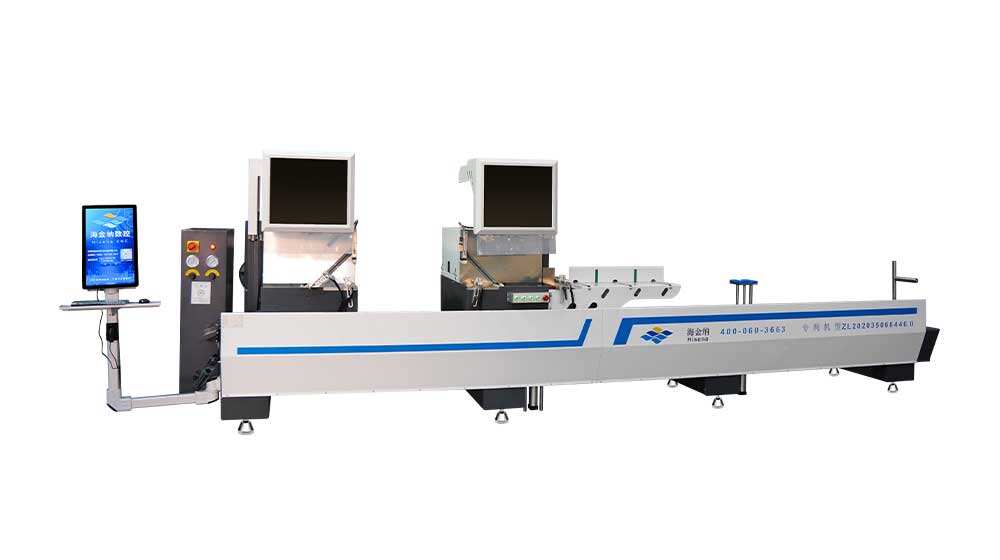
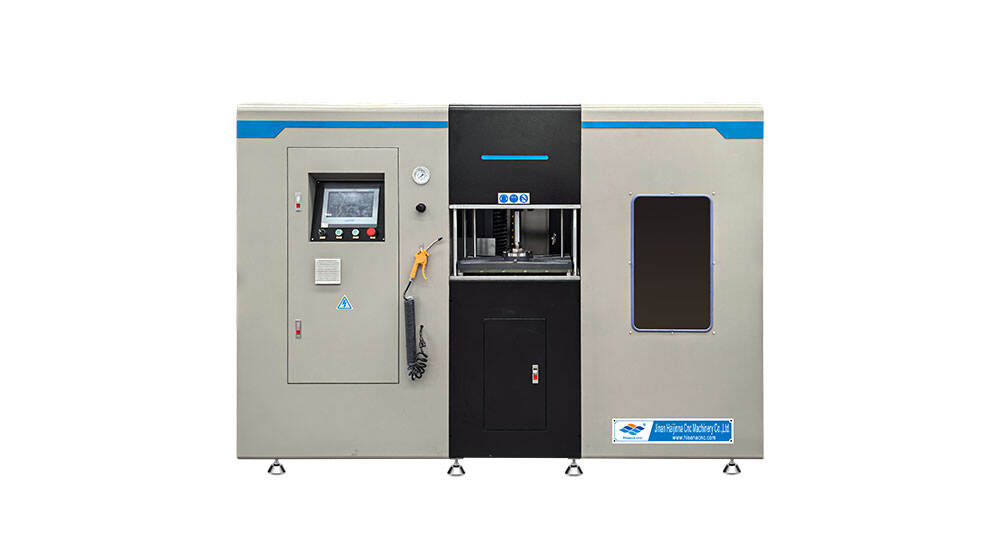
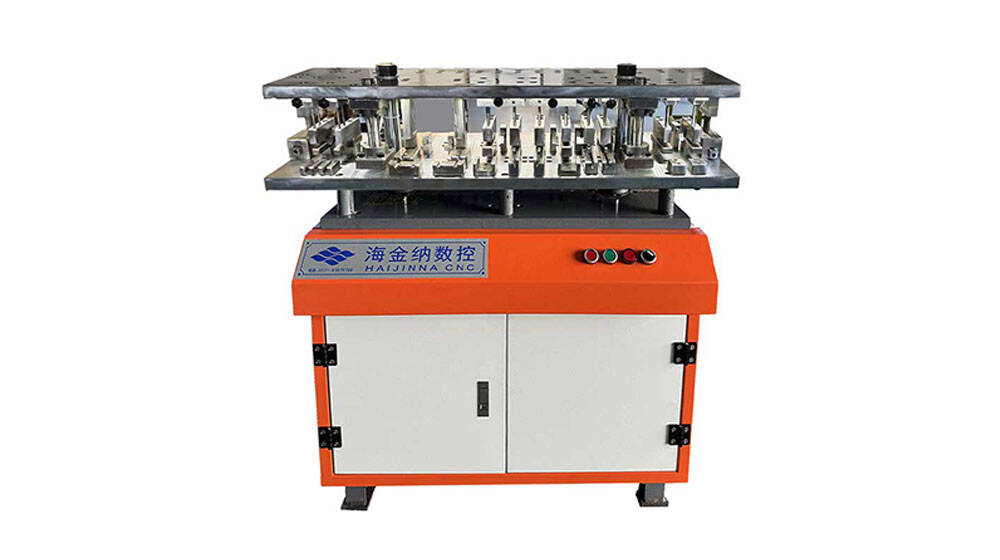
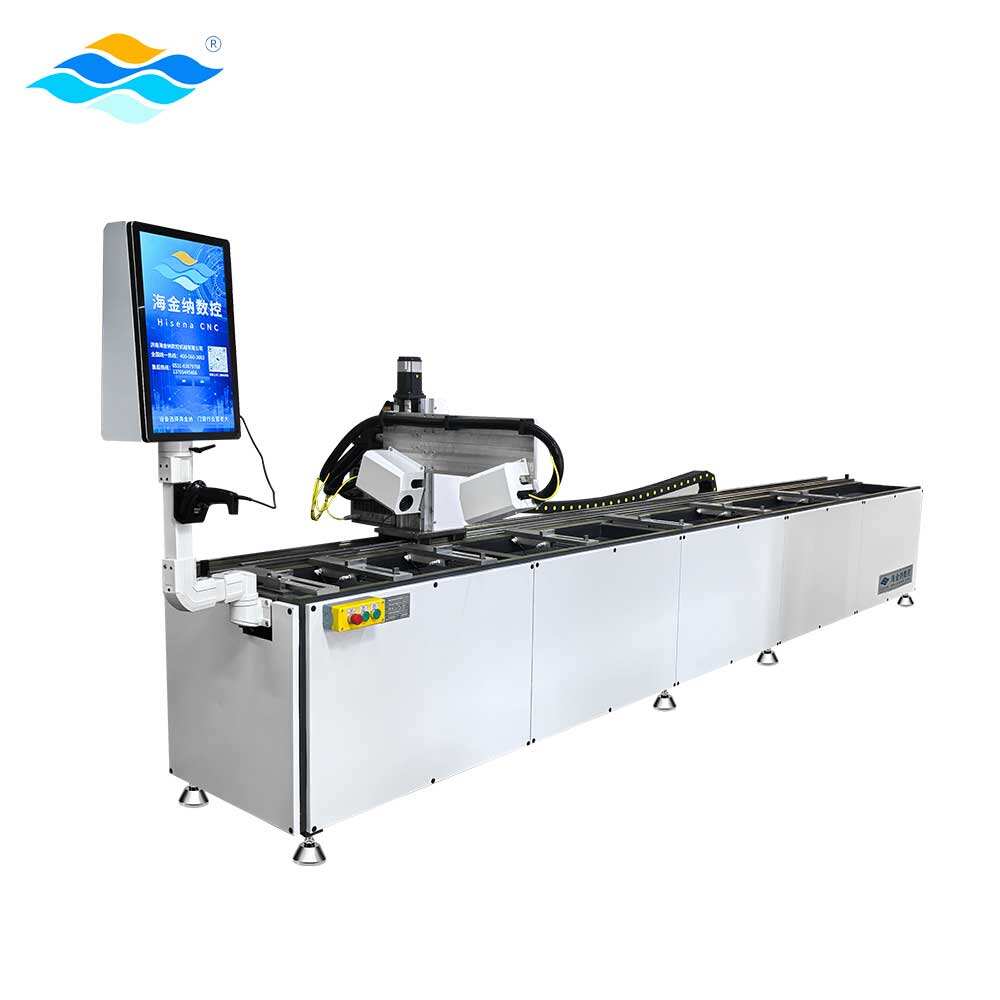
U skladu s člankom 3. stavkom 2. stavkom 3. točkom (a) Uredbe (EZ) br. 1225/2009 Komisija je odlučila da se u skladu s člankom 3. stavkom 3. točkom (b) Uredbe (EZ) br. 1225/2009 ne primjenjuje mjera za utvrđivanje cijene za proizvodnju uređaja za proizvodnju PVC- Moderni strojevi transformiraju sirove uPVC profile u gotove okvire kroz integrisane procese koji eliminišu nepotrebno rukovanje, smanjuju radnu snagu i ubrzavaju proizvodne cikluse. Tipična srednja naprava cijena između trideset i šezdeset tisuća dolara može obrađivati materijale brzinom tri do pet puta bržom od ručnih metoda, što se direktno pretvara u povećan potencijal prihoda bez proporcionalnog povećanja troškova. Povećanje učinkovitosti ne obuhvaća samo poboljšanje brzine, već i optimizaciju materijala, jer kompjuterizirani sustavi za rezanje izračunavaju optimalne obrasce korištenja profila koji minimiziraju otpad, često smanjujući stopu otpada s petnaest posto na tri posto ili manje. Samo smanjenje otpada može uštedjeti poduzećima tisuće dolara mjesečno, posebno pri obradi vrhunskih UPVC profila s većim troškovima materijala. Osim toga, cijena strojeva za proizvodnju prozora od UPVC postaje sve opravdanija kada se razmotri ekonomija rada, jer automatizirana oprema zahtijeva manje operatora s manje specijaliziranim osposobljenjem u usporedbi s tradicionalnim metodama proizvodnje koje zahtijevaju visoko kvalificirane zanatlije čije plaće nastavlja Poduzeća koja posluju u područjima s visokim troškovima rada smatraju da se strojevi učinkovito plaćaju smanjenjem radne snage, dok oni na tržištima u razvoju imaju koristi od mogućnosti povećanja proizvodnje bez izazova zapošljavanja i zadržavanja kvalificirane radne snage. Dosljednost koju pružaju ove strojeve također eliminira razlike u kvaliteti koje dovode do pritužbi kupaca, povrata i štete ugledu, skrivenih troškova koji značajno utječu na profitabilnost, ali se rijetko pojavljuju u jednostavnim usporedbama cijena. Osim toga, moderne strojeve uključuju energetski učinkovite komponente i optimizirane radne sekvence koje smanjuju potrošnju električne energije u usporedbi s starijom opremom, što doprinosi manjim računima za komunalne usluge koji se skupljaju značajno uštede tijekom trajanja rada stroja. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 Komisija je odlučila da se u skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 i člankom 3. točkom (b) Uredbe (EU) br. 600/2014 ne primjenjuje mjera za utvrđivanje ci
 ×



 EN